Hvordan unngår man vannskader?
Vannskade i bolig – hva dekker forsikringen, og hvordan unngår du skade?
Vannskade er blant de vanligste og dyreste skadene i norske boliger. Et rør kan sprekke på få sekunder, men vann kan også lekke skjult bak kjøkkeninnredningen eller inne i en vegg i lang tid før problemet oppdages.
Forsikringen dekker ofte plutselige og uforutsette vannskader, men den dekker ikke nødvendigvis selve årsaken til lekkasjen eller skader som skyldes langvarig slitasje og manglende vedlikehold.
Det viktigste er derfor både å forebygge skaden og forstå skillet mellom det du må vedlikeholde selv og det forsikringen kan dekke når noe uventet skjer.
Hvis vannet allerede renner: stans vanntilførselen hvis det kan gjøres trygt, begrens skaden, dokumenter det som har skjedd og kontakt forsikringsselskapet raskt.
Hos Forsikro kan du sende inn én forespørsel og få tilbud fra inntil tre forsikringsrådgivere.
Sammenlign husforsikring med Forsikro →
Dekker forsikringen vannskade?
Ja, mange vannskader kan dekkes av forsikringen, men årsaken til skaden er avgjørende.
Et klassisk eksempel er et vannrør som plutselig sprekker og fører til vannskade på gulv, vegger og innredning. Dette er en annen situasjon enn fukt som har utviklet seg gradvis gjennom flere år fordi taket, rørene eller badet ikke har blitt vedlikeholdt.
Det er også viktig å skille mellom hva som er skadet.
Husforsikringen dekker i hovedsak selve bygningen og fastmonterte deler. Det kan være vegger, gulv, tak, kjøkkeninnredning og andre faste bygningsdeler.
Innboforsikringen dekker løse eiendeler som møbler, klær, elektronikk og andre ting i boligen.
Hvis et rør sprekker og vannet ødelegger både parketten og sofaen, kan derfor husforsikringen og innboforsikringen bli involvert i samme hendelse.
Bor du i borettslag eller sameie, er selve bygningen vanligvis forsikret gjennom boligselskapet, mens du selv trenger innboforsikring. Det kan likevel være gråsoner rundt eksempelvis fast innredning og oppgraderinger.
Les mer om forskjellen på husforsikring og innboforsikring.
Hva er de vanligste vannskadene?
Vann kan komme på avveie på mange forskjellige måter.
Noen skader oppstår plutselig. Andre utvikler seg sakte og blir først synlige når gulvet begynner å bule, det kommer misfarging i taket eller du kjenner en uvanlig lukt.
Vanlige skadeårsaker er blant annet rør og koblinger som svikter, frost i vannrør, lekkasje fra vaskemaskin eller oppvaskmaskin, problemer med sluk og avløp, utette våtrom og vanninntrenging gjennom tak eller grunnmur.
Det er nettopp forskjellen mellom disse årsakene som kan avgjøre forsikringsoppgjøret.
Hvis en tilkobling under kjøkkenvasken plutselig ryker, er det en annen forsikringssituasjon enn hvis vann har sivet gjennom en gammel og skadet membran på badet over flere år.
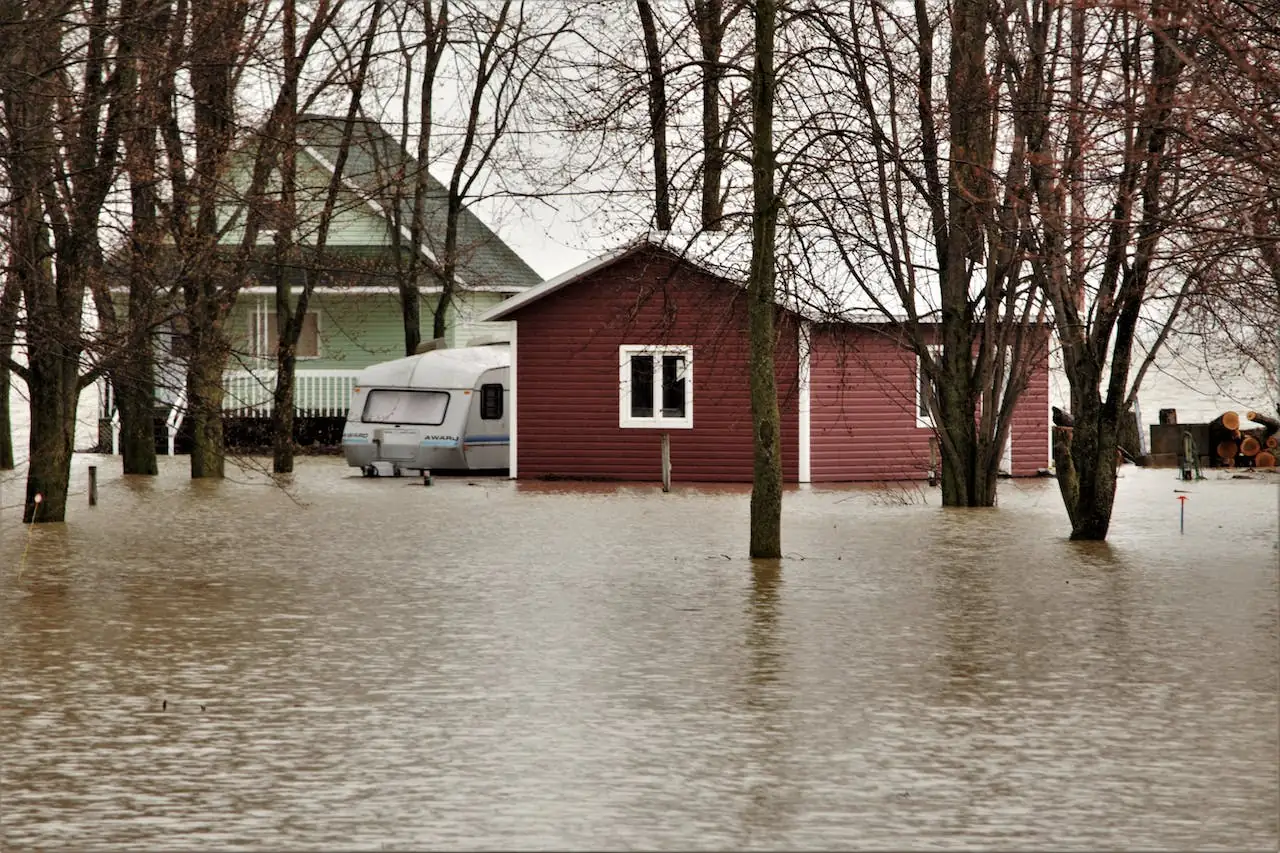
Det samme gjelder vann utenfra. Flom fra et vassdrag kan behandles som naturskade, mens vann som trenger inn fordi avløpssystemet ikke klarer kraftig nedbør kan omfattes av andre deler av husforsikringen.
Dette gjør du hvis du oppdager en vannlekkasje
Ved en stor lekkasje kan skadeomfanget øke raskt. Det viktigste er å handle, men uten å utsette deg selv for fare.
Steng hovedstoppekranen dersom lekkasjen kommer fra boligens vannsystem og du trygt kommer til den.
Hvis vann har kommet i kontakt med elektrisk anlegg, stikkontakter eller elektrisk utstyr, må du være forsiktig. Ikke gå inn i vann der det kan være fare for elektrisk strøm. Kontakt fagperson eller nødetater dersom situasjonen er usikker.
Flytt møbler og andre verdier bort fra vannet hvis det kan gjøres trygt. Ta bilder og video av skadeområdet før du begynner omfattende opprydding.
Kontakt deretter forsikringsselskapet.
Ved større skader vil selskapet ofte hjelpe med sanering, fuktmåling og profesjonell tørking. Ikke riv vegger eller gjennomfør store reparasjoner før dette er avklart med selskapet, med mindre det er nødvendig for å hindre at skaden blir større.
Ta også vare på kvitteringer dersom du får nødvendige utgifter i forbindelse med skadebegrensningen.
Les mer om hvordan du melder skade til forsikringsselskapet.
Hva dekker forsikringen vanligvis ikke?
Husforsikring er ikke en vedlikeholdsavtale.
Hvis et gammelt rør er utslitt, kan forsikringen i enkelte tilfeller dekke vannskaden røret forårsaker, uten nødvendigvis å betale for den utslitte delen som måtte skiftes uansett.
Det samme prinsippet kan gjelde for andre bygningsdeler.
Tenk deg at en gammel membran på badet ikke lenger holder tett. Forsikringen kan ha andre regler for selve membranen enn for følgeskadene vannet har forårsaket i etasjeskillet eller rommet under.
Gradvis fukt, kondens, råte og skade som skyldes manglende vedlikehold kan også være helt eller delvis unntatt.
Nøyaktig dekning varierer mye mellom standard og utvidede husforsikringer.
Det betyr at spørsmålet ikke bare bør være:
«Dekker forsikringen vannskade?»
Spør heller:
«Dekker forsikringen denne typen vannskade, og dekker den både årsaken og følgeskadene?»
Dette er et av de viktigste punktene når du vurderer beste husforsikring.
Flom, overvann og tilbakeslag er ikke det samme
Vann i kjelleren kan se likt ut uansett hvor det kommer fra, men forsikringsmessig kan årsaken være svært forskjellig.
Hvis en elv eller bekk går over sine bredder og vannet trenger inn i boligen, kan skaden omfattes av den lovbestemte naturskadeforsikringen.
Hvis et kraftig regnskyll overbelaster avløpssystemet og vann presses tilbake gjennom sluket, er situasjonen en annen.
Det samme gjelder overflatevann som renner fra terrenget og inn gjennom kjellerdør, lysgrav eller grunnmur uten at det foreligger flom i naturskadeforsikringens betydning.
Finans Norge peker på at vanninntrenging og tilbakeslag i avløp står for store forsikringsutbetalinger, og slike skader må ofte vurderes etter den ordinære husforsikringen.
Les mer om forskjellen i guiden til naturskadeforsikring.
Du trenger ikke selv avgjøre hvilken kategori skaden tilhører før du melder den. Beskriv hva som har skjedd og hvor vannet ser ut til å ha kommet fra, så vurderer selskapet skadeårsaken.
Slik reduserer du risikoen for vannskade
De mest lønnsomme vannskadene er de som aldri skjer.
Start med å vite hvor hovedstoppekranen er. Alle voksne i husstanden bør kunne finne og stenge den raskt.
Se også jevnlig under kjøkkenbenken, rundt oppvaskmaskinen, vaskemaskinen, varmtvannsberederen og andre steder med vannførende installasjoner.
Drypp, misfarging, kalkbelegg, hevelser i gulv eller en uvanlig lukt kan være tidlige tegn på lekkasje.
Sluk og vannlåser bør holdes rene. Takrenner og nedløp bør fungere slik at regnvann ledes bort fra bygningen. Vannrør i kalde områder må beskyttes mot frost.
Skal boligen stå tom over lengre tid, bør du undersøke hvilke sikkerhetskrav forsikringsselskapet stiller. Det kan blant annet gjelde oppvarming og stenging av vann.
Vær spesielt nøye med fritidsbolig eller andre boliger som står uten tilsyn i lange perioder.
En liten lekkasje mens du er hjemme kan oppdages på minutter. Den samme lekkasjen i en tom bolig kan utvikle seg i flere døgn.
Er automatisk vannstopper verdt det?
En automatisk vannstopper kan begrense konsekvensene av en lekkasje betydelig.
Systemet bruker sensorer på utsatte steder. Hvis vann oppdages, kan vanntilførselen stenges automatisk.
Sensorer kan blant annet plasseres rundt oppvaskmaskin, varmtvannsbereder og andre installasjoner hvor en lekkasje kan utvikle seg uten at den oppdages med en gang.
For enkelte installasjoner stiller også byggereglene krav til automatisk lekkasjestopper dersom lekkasjevann ikke kan ledes trygt til sluk eller overløp.
Forsikringsselskaper kan dessuten ha egne rabatt- eller egenandelsfordeler knyttet til godkjente sikkerhetstiltak.
Men ikke kjøp vannstopper utelukkende fordi du forventer en bestemt forsikringsrabatt. Rabatten og kravene varierer mellom selskapene.
Den største verdien er at systemet kan stoppe vannet før en liten lekkasje utvikler seg til en omfattende skade.
Bor du i en nyere bolig, kan du allerede ha et slikt system. Finn ut hvor ventil og sensorer sitter, og test systemet slik leverandøren anbefaler.
Egenandel og aldersfradrag ved vannskade
Ved en vanlig vannskade gjelder normalt egenandelen som følger av forsikringsavtalen din.
Det finnes derfor ikke én generell egenandel som gjelder alle vannskader i Norge.
Hvis skaden derimot klassifiseres som naturskade, gjelder reglene for naturskade og den lovbestemte egenandelen.
I tillegg kan aldersfradrag påvirke oppgjøret.
Forsikringsselskapet kan gjøre fradrag fordi den skadde bygningsdelen allerede var gammel før skaden oppsto. Dette kan være særlig relevant for blant annet rør, varmtvannsberedere og våtrom.
Tenk deg at en eldre varmtvannsbereder begynner å lekke.
Selv om vannskaden på rommet omfattes av forsikringen, betyr ikke det nødvendigvis at du får en helt ny bereder uten fradrag.
Hvor stort fradraget blir og hvilke deler det gjelder varierer mellom forsikringsvilkårene.
På eldre hus er derfor aldersfradraget minst like viktig å kontrollere som selve egenandelen.
Les mer i guiden om egenandel på forsikring.
Tegn på skjult vannlekkasje
Ikke alle lekkasjer lager en stor dam på gulvet.
Skjulte lekkasjer kan utvikle seg i vegger, gulv eller tak over lang tid.
Reager hvis du oppdager misfarging, maling som bobler, parkett som sveller, uvanlig høy vannregning, mugglukt eller fuktlukt, susing fra rørene når ingen bruker vann eller uforklarlig lavere vanntrykk.
Da bør årsaken undersøkes.
Å vente kan både gjøre skaden større og komplisere forsikringsoppgjøret dersom det senere viser seg at problemet har vært synlig over lengre tid uten at det ble gjort noe.
Ved mistanke om skjult lekkasje er rørlegger eller annen relevant fagperson som regel et bedre førstevalg enn å begynne å åpne veggene selv.
Hvis det allerede er tydelige tegn på skade, bør forsikringsselskapet også kontaktes.
Slik velger du forsikring med god vannskadedekning
Vannskade er et område hvor to husforsikringer kan være mer forskjellige enn prisen antyder.
Når du sammenligner tilbud bør du undersøke hvordan selskapene behandler plutselig rørbrudd, vanninntrenging gjennom tak og vegg, lekkasje fra våtrom, tilbakeslag fra avløp og andre typer vannskade.
Se også på egenandel og aldersfradrag.
En billig standardforsikring kan være helt tilstrekkelig på et nytt hus med moderne tekniske installasjoner. På en eldre bolig med eldre bad, tak og rør kan en bredere dekning ha større verdi.
Ikke velg automatisk forsikringen med lavest månedspris.
Sammenlign først hvilke store vannskader du faktisk får hjelp med.
Deretter sammenligner du pris.
Hos Forsikro kan du sende inn én forespørsel og få tilbud fra inntil tre forsikringsrådgivere.
Sammenlign husforsikring gjennom Forsikro →
Vanlige spørsmål om vannskade og forsikring
Dekker forsikringen vannskade?
Ofte, dersom skaden omfattes av vilkårene. Plutselige rørlekkasjer er et typisk eksempel. Gradvis skade, slitasje og manglende vedlikehold kan behandles annerledes.
Dekker forsikringen røret som sprakk?
Ikke nødvendigvis. Forsikringen kan dekke følgeskadene vannet har forårsaket selv om den utslitte delen som forårsaket lekkasjen ikke erstattes fullt ut.
Dekker husforsikringen lekkasje fra bad?
Det avhenger av skadeårsaken og dekningen du har. Et plutselig rørbrudd er noe annet enn vann som over tid har trengt gjennom en gammel membran.
Hvem dekker møbler som blir ødelagt av vann?
Løse eiendeler omfattes normalt av innboforsikringen, mens selve bygningen omfattes av bygnings- eller husforsikringen.
Hva gjør jeg først ved en vannlekkasje?
Steng vannet dersom det kan gjøres trygt, begrens skaden, dokumenter hendelsen og kontakt forsikringsselskapet. Vær særlig forsiktig dersom vannet kan ha kommet i kontakt med strøm.
Er vann i kjelleren alltid flom?
Nei. Vann kan blant annet skyldes flom fra vassdrag, overvann, avløpstilbakeslag eller vanninntrenging gjennom grunnmur. Årsaken avgjør hvilke forsikringsregler som gjelder.
Hva er egenandelen ved vannskade?
Ved ordinær vannskade følger egenandelen av forsikringsavtalen din. Det finnes ikke én felles sats for alle vanlige vannskader.
Kan vannstopper gi billigere husforsikring?
Enkelte selskaper kan gi rabatt eller andre fordeler for godkjente sikkerhetstiltak. Dette varierer, så sammenlign vilkårene hos selskapene.
Den beste vannskaden er den du unngår
En god husforsikring kan beskytte deg mot svært store økonomiske tap, men den kan ikke gjøre en omfattende vannskade uproblematisk.
Boligen må kanskje tørkes i flere uker. Gulv og vegger kan måtte åpnes, og familien kan i verste fall måtte bo et annet sted mens arbeidet pågår.
Derfor er forebygging minst like viktig som forsikring.
Finn hovedstoppekranen. Se etter små lekkasjer. Vedlikehold sluk, rør, takrenner og andre utsatte områder. Vurder automatisk vannstopper der det er relevant.
Og kontroller at husforsikringen faktisk gir den vannskadedekningen du forventer.
Forsikringen er sikkerhetsnettet når noe uventet skjer. Vedlikehold og forebygging reduserer sannsynligheten for at du trenger å bruke det.
Hos Forsikro kan du sende inn én forespørsel og få tilbud fra inntil tre forsikringsrådgivere.
La forsikringsselskapene kjempe om deg
Fyll ut ett enkelt skjema så vil du få flere tilbud på dine forsikringer.