Sykkel- og elsykkelforsikring
Sykkelforsikring og elsykkelforsikring – dekker innboforsikringen sykkelen?
Innboforsikringen dekker ofte sykkelen din ved tyveri, men det betyr ikke nødvendigvis at du får erstattet hele verdien. Beløpsgrenser, egenandel, aldersfradrag og krav til låsing kan gjøre at du sitter igjen med en betydelig del av tapet selv.
For en vanlig sykkel til noen få tusen kroner er innboforsikringen ofte tilstrekkelig. Har du derimot en dyr elsykkel, lastesykkel eller konkurransesykkel, bør du undersøke om innboforsikringen faktisk dekker verdien og måten du bruker sykkelen på.
Det viktigste spørsmålet er derfor ikke bare «er sykkelen forsikret?», men «hvor mye får jeg faktisk igjen hvis den blir stjålet eller skadet?»
Hos Forsikro kan du sende inn én forespørsel og få tilbud fra inntil tre forsikringsrådgivere.
Sammenlign forsikring med Forsikro →
Når holder innboforsikringen – og når trenger du mer?
For mange er egen sykkelforsikring unødvendig. Har du en rimelig sykkel, oppbevarer den trygt og har økonomi til å betale egenandelen dersom den blir stjålet, kan innboforsikringen være mer enn god nok.
Vurderingen endrer seg når sykkelen blir dyrere eller viktigere i hverdagen. En elsykkel til 40 000 kroner som brukes til jobb hver dag og står parkert ute har et annet risikobilde enn en eldre hybridsykkel som stort sett står hjemme.
Egen sykkelforsikring blir særlig interessant dersom innboforsikringen har lavere erstatningsgrense enn sykkelens verdi, eller dersom du ønsker dekning for velt, kollisjon, transportskade eller andre uhell som vanlig innbo ikke dekker.
En enkel kjøpsregel er:
Hvis tapet etter innboforsikring, egenandel og eventuelle fradrag er et beløp du uten problemer kan betale selv, trenger du sannsynligvis ikke ekstra forsikring. Hvis tapet ville vært vanskelig å håndtere, bør du vurdere bedre dekning.
Hva dekker innboforsikringen hvis sykkelen blir stjålet?
Sykkel regnes normalt som innbo, og innboforsikringen kan derfor dekke tyveri både hjemme og andre steder. Men sykkel kan ha egne regler og beløpsgrenser i vilkårene.
Tenk deg at elsykkelen din koster 45 000 kroner. Hvis forsikringen maksimalt erstatter 30 000 kroner for sykkel og du i tillegg har egenandel, kan du sitte igjen med et betydelig udekket tap.
Derfor bør du kontrollere tre tall:
Hva er maksimal erstatning for sykkel? Hva er egenandelen? Og hvordan beregnes aldersfradraget?
Ikke anta at en høy total forsikringssum på innboforsikringen betyr at en dyr sykkel automatisk erstattes fullt ut. Det kan finnes egne grenser for sykler og andre verdifulle gjenstander.
Les også om forskjellen på husforsikring og innboforsikring dersom du er usikker på hvilken forsikring som gjelder for ting i bolig, bod og garasje.
Når kan egen sykkelforsikring være verdt det?
En egen sykkelforsikring eller verdisakforsikring kan gi bredere dekning enn vanlig innbo. Den største forskjellen er ofte at den ikke bare dekker tyveri, men også kan omfatte plutselige uhell.
Det kan for eksempel være at du velter og skader karbonrammen, krasjer i en kantstein, får sykkelen ødelagt under transport eller blir utsatt for hærverk. Om slike hendelser omfattes avhenger av produktet.
Egen forsikring kan også være aktuell når du har en sykkel med høy verdi og innboforsikringen har en lavere maksimal erstatning.
Men dyr sykkel betyr ikke automatisk at egen forsikring lønner seg.
Hvis innboforsikringen allerede dekker nesten hele verdien, sykkelen oppbevares svært trygt og du har økonomi til å bære et eventuelt mellomlegg selv, kan den ekstra premien være unødvendig.
Sammenlign derfor hva egen sykkelforsikring faktisk tilfører. Hvis du betaler flere tusen kroner over noen år for å forsikre et relativt lite mulig tap, kan selvforsikring være et bedre valg.
Elsykkelforsikring – dyrere sykkel gjør vilkårene viktigere
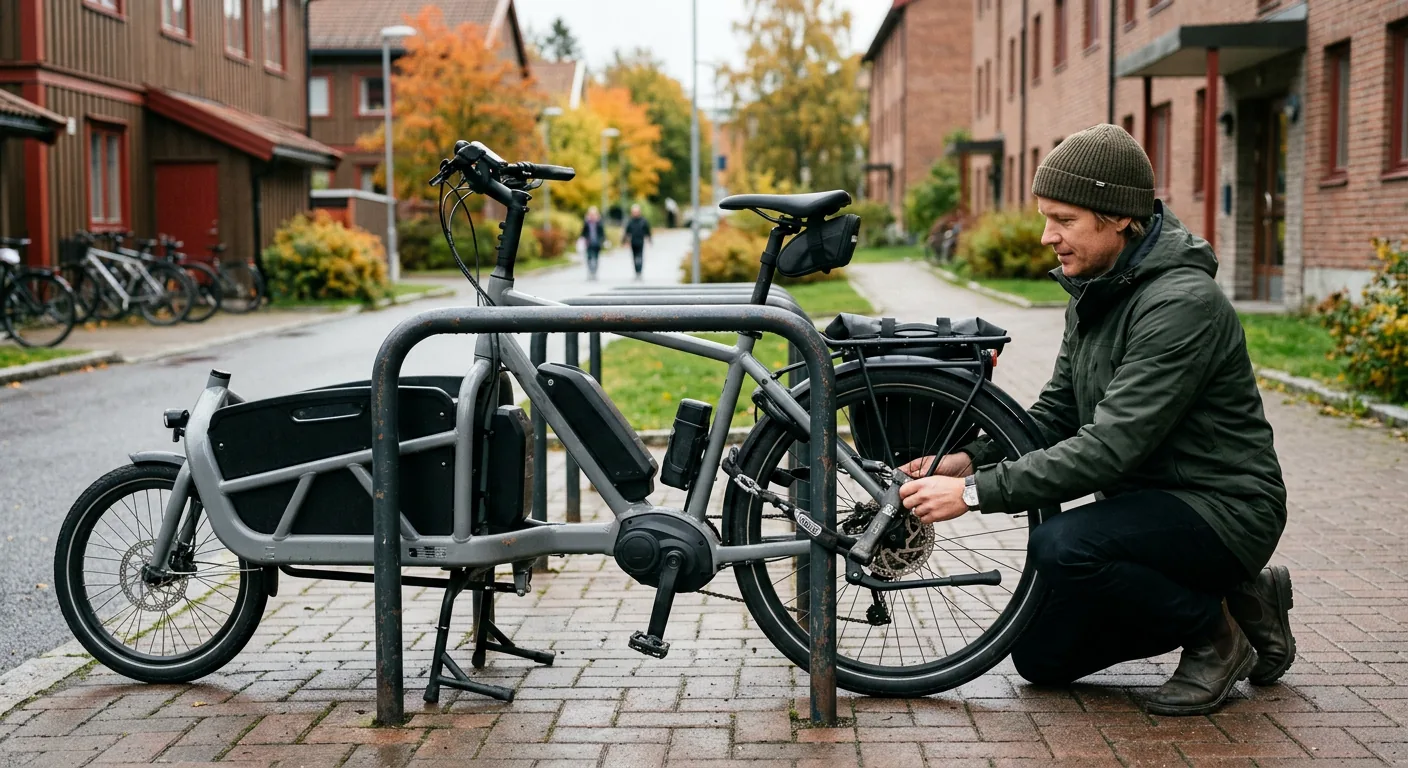
En vanlig elsykkel behandles i utgangspunktet som sykkel, men den høye verdien gjør forsikringsvurderingen viktigere.
En elsykkel består også av kostbare komponenter som batteri, motor og display. I tillegg kan den ha barnesete, kurver, ekstra batteri, piggdekk, GPS og annet utstyr som øker totalverdien betydelig.
Regn derfor på hele verdien du faktisk må erstatte, ikke bare grunnprisen på sykkelen.
For at en vanlig elsykkel skal behandles som sykkel etter trafikkreglene, skal motorhjelpen normalt bare virke mens du tråkker, bortsett fra oppstartsassistanse, og koble ut ved 25 km/t. Den nominelle motoreffekten er normalt begrenset til 250 watt.
Hvis sykkelen trimmes eller endres slik at den faller utenfor reglene for elsykkel, kan den bli klassifisert som et annet kjøretøy. Da kan både krav til bruk og forsikring endres.
Ikke trim elsykkelen og anta at vanlig sykkelforsikring fortsatt gjelder.
Hvis du er usikker, kontroller kjøretøyets spesifikasjoner og spør forsikringsselskapet. Les også om lovpålagt forsikring på motorkjøretøy.
Lås, rammenummer og dokumentasjon kan avgjøre oppgjøret
Forsikringsselskapene stiller normalt krav til at sykkelen sikres når den forlates.
Nøyaktige låskrav varierer. På dyrere sykler kan det være krav eller særskilte vilkår knyttet til godkjent sykkellås og hvordan sykkelen er sikret.
Den sikreste løsningen er å låse selve rammen til en fast gjenstand med en solid lås. En dyr elsykkel som bare står med rammelås eller et hjul festet til et stativ er enklere å stjele.
Dokumentasjon bør ordnes før sykkelen forsvinner. Ta bilde av sykkelen og rammenummeret, behold kjøpsbevis og kvitteringer på kostbart utstyr, og noter hvilken lås du bruker.
Hvis sykkelen blir stjålet, bør du melde tyveriet til politiet og kontakte forsikringsselskapet. De kan blant annet be om opplysninger om hvor sykkelen sto, hvordan den var låst og dokumentasjon på verdi.
Dette er spesielt viktig dersom sykkelen har blitt oppgradert etter kjøpet. Nye hjul, ekstra batteri eller annet dyrt utstyr bør kunne dokumenteres dersom du ønsker at det skal inngå i et oppgjør.
Uhell, reise og konkurransebruk må sjekkes separat
Tyveridekning er bare én del av sykkelrisikoen.
Hvis du velter på grus og ødelegger sykkelen, er det ikke sikkert vanlig innboforsikring hjelper. Nettopp slike plutselige uhell kan være en viktig grunn til å vurdere egen sykkelforsikring.
Det samme gjelder transport. En dyr landeveissykkel som skades på et sykkelstativ eller under flytransport kan omfattes av helt andre regler enn en sykkel som blir stjålet hjemme.
Reiseforsikringen kan også ha dekning for sykkel i enkelte situasjoner, men bør ikke automatisk behandles som en fullverdig sykkelforsikring. Beløpsgrenser, sikkerhetskrav og geografiske begrensninger kan gjelde.
Sykler du aktivt i ritt eller konkurranser, må dette kontrolleres særskilt. Enkelte produkter kan dekke trening og konkurranse, mens andre begrenser eller unntar slike hendelser.
Hvis du har en sykkel til 70 000 kroner som brukes i terrengritt, bør du derfor ikke nøye deg med at forsikringsselskapet sier at «sykkel er dekket». Spør konkret om uhell under trening og konkurranse.
Slik finner du riktig sykkelforsikring
Start med forsikringen du allerede betaler for.
Finn vilkårene for innboforsikringen og se etter sykkel eller elsykkel. Noter maksimal erstatning, egenandel, aldersfradrag, låskrav, geografisk område og om plutselige uhell er dekket.
Deretter beregner du dagens reelle verdi på sykkelen og utstyret.
Tenk deg følgende eksempel:
Sykkelen og fastmontert utstyr er verdt 45 000 kroner. Innboforsikringen kan maksimalt erstatte 30 000 kroner, og egenandelen er 4 000 kroner.
I et forenklet tyverieksempel kan du dermed ha minst 19 000 kroner av verdien som ikke erstattes fullt ut, før eventuelle andre fradrag.
Da er det relevant å undersøke hva bedre dekning koster.
Er sykkelen derimot verdt 8 000 kroner og egenandelen er 4 000 kroner, kan en ekstra årlig premie gi liten økonomisk mening. Da kan pengene være bedre brukt på god lås og trygg oppbevaring.
Forsikre de tapene du ikke har råd eller lyst til å bære selv.
Det samme prinsippet gjelder når du velger egenandel på forsikring.
Vanlige spørsmål om sykkelforsikring
Dekker innboforsikring sykkel?
Ofte ja, særlig ved tyveri og enkelte andre hendelser. Men sykkel kan ha egne erstatningsgrenser, egenandel, aldersfradrag og krav til sikring.
Trenger jeg egen sykkelforsikring?
Ikke nødvendigvis. Den er mest aktuell dersom sykkelen har høy verdi, innboforsikringen har lav grense eller du ønsker bredere dekning for uhell og andre hendelser.
Dekker innboforsikringen elsykkel?
En lovlig elsykkel behandles normalt som sykkel, men du bør kontrollere erstatningsgrensen fordi elsykler ofte har høy verdi.
Hva gjør jeg hvis sykkelen blir stjålet?
Meld tyveriet til politiet og kontakt forsikringsselskapet. Ha gjerne rammenummer, kjøpsbevis, bilder og informasjon om låsen tilgjengelig.
Må sykkelen være låst?
Ja, forsikringsvilkårene stiller normalt krav til sikring når sykkelen forlates. Nøyaktige låskrav varierer mellom selskaper og sykkelverdi.
Dekker sykkelforsikring hvis jeg velter?
Det avhenger av forsikringen. Vanlig innbo dekker ikke nødvendigvis skade som oppstår når du bruker sykkelen, mens enkelte egne sykkelforsikringer kan dekke plutselige uhell.
Dekkes ekstra batteri og annet utstyr?
Det varierer. Fastmontert utstyr kan behandles annerledes enn løst tilbehør. Beregn totalverdien og kontroller hvordan batteri, barnesete, hjul og annet kostbart utstyr omfattes.
Dekker reiseforsikringen sykkelen?
Den kan gjøre det i enkelte situasjoner på reise, men har ofte egne grenser og vilkår. Ikke bruk reiseforsikringen som erstatning for å undersøke den ordinære sykkeldekningen.
Trenger du egentlig egen sykkelforsikring?
For en rimelig sykkel er svaret ofte nei.
Hvis innboforsikringen dekker det meste av verdien og du kan håndtere egenandelen og et eventuelt mellomlegg selv, er det liten grunn til å betale for enda en forsikring.
For en kostbar elsykkel, lastesykkel eller sportsykkel er vurderingen annerledes. Da bør du vite hva innboforsikringen faktisk betaler ved tyveri, og om du trenger dekning for velt, kollisjon, transport eller konkurranse.
Bruk tre spørsmål:
Hva er sykkelen verdt i dag?
Hvor mye vil forsikringen faktisk betale hvis den forsvinner i morgen?
Har jeg økonomi til å ta resten av tapet selv?
Hvis du ikke liker svaret på det siste spørsmålet, kan bedre sykkeldekning være verdt prisen.
Hos Forsikro kan du sende inn én forespørsel og få tilbud fra inntil tre forsikringsrådgivere.
La forsikringsselskapene kjempe om deg
Fyll ut ett enkelt skjema så vil du få flere tilbud på dine forsikringer.