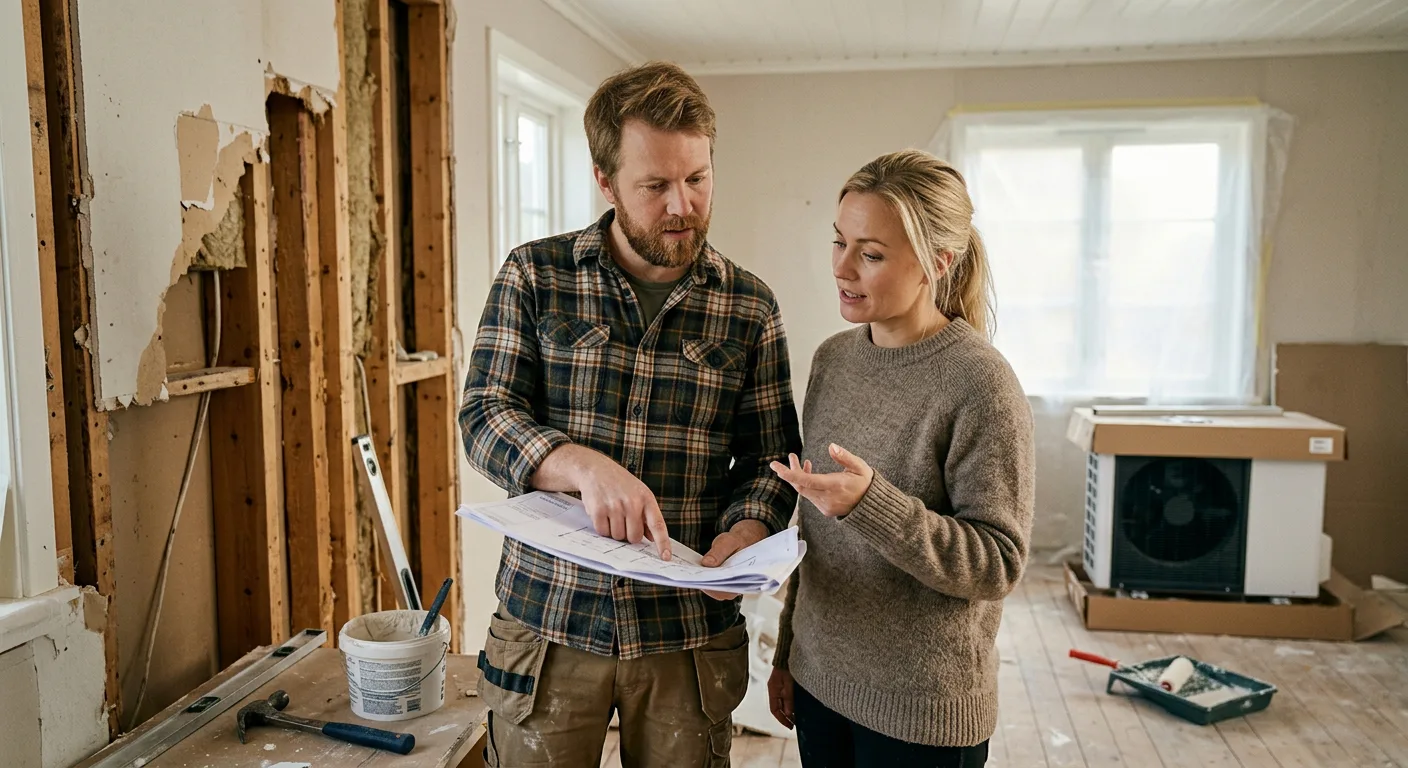
Forsikring ved oppussing: Når bør forsikringsselskapet få beskjed?
Forsikring ved oppussing: Når bør forsikringsselskapet få beskjed?
Vanlig kosmetisk oppussing krever normalt ikke at du endrer husforsikringen. Skal du derimot totalrenovere, bygge på huset, gjøre store konstruksjonsendringer eller la boligen stå tom over lengre tid, bør du kontakte forsikringsselskapet før arbeidet starter. Forsikringsselskapene har ulike regler, og større endringer kan påvirke både risikoen, opplysningene i forsikringsavtalen og hva som er dekket mens arbeidet pågår.
Det er også viktig å skille mellom skade på huset, feil ved håndverkerarbeidet og eventuelle garantier eller reklamasjonskrav. Husforsikringen er ikke en garanti for at oppussingen blir riktig utført.
Gjelder husforsikringen mens du pusser opp?
I utgangspunktet kan den vanlige husforsikringen fortsatt gjelde mens du pusser opp, men det betyr ikke at enhver skade som oppstår under prosjektet automatisk er dekket.
Forsikringen er laget for bestemte skader og hendelser som omfattes av vilkårene. Dårlig håndverksarbeid, mangelfullt vedlikehold eller kostnaden ved å gjøre om en jobb som er utført feil, må derfor skilles fra en plutselig skade som oppstår mens arbeidet pågår.
Et enkelt eksempel er maling av stuen. Du sparkler veggene, maler taket og legger nytt gulv. Dette endrer normalt ikke boligen på en måte som krever en ny forsikringsavtale.
Situasjonen er en annen dersom du river store deler av huset, åpner konstruksjoner, flytter vannrør, bygger nytt bad og lar boligen stå ubebodd i seks måneder.
If opplyser for eksempel at vanlig oppussing ikke krever særskilt kontakt, men at selskapet skal ha beskjed dersom boligen bygges på eller til. Tryg opplyser også at større oppussings- og byggeprosjekter skal meldes slik at risiko og forsikring kan vurderes.
Les mer om den ordinære dekningen i vår guide til Husforsikring.
Når bør forsikringsselskapet kontaktes?
Det finnes ikke én grense som gjelder likt hos alle forsikringsselskaper. Et godt prinsipp er derfor å kontakte selskapet før prosjektet starter dersom oppussingen vesentlig endrer huset eller risikoen.
Det kan særlig være aktuelt dersom du:
- totalrenoverer store deler av boligen
- bygger til eller bygger på
- øker boligens areal
- endrer boligens bruk
- lar huset stå ubebodd over lengre tid
- gjør omfattende inngrep i vann, strøm eller konstruksjoner
- etablerer nye tilleggsbygninger
- gjennomfører et prosjekt med svært høy verdi
Det koster lite å spørre på forhånd. Da får du samtidig mulighet til å avklare hvilke sikkerhetskrav som gjelder mens arbeidet pågår.
If anbefaler også boligeiere som bruker håndverkere å undersøke hvordan egen hus- og innboforsikring gjelder under renoveringen og hvilke sikkerhetsforskrifter som må følges.
Vanlig oppussing vs. større rehabilitering
Forsikringsmessig er det nyttig å skille mellom vanlig vedlikehold og et prosjekt som vesentlig endrer boligen.
Kosmetisk oppussing
Du skal male to soverom, skifte lister og legge nytt parkettgulv i stuen.
Huset brukes som vanlig, ingen konstruksjoner endres og arbeidet tar to uker.
Dette vil normalt være ordinær oppussing hvor det ikke er nødvendig å endre forsikringsavtalen bare fordi du pusser opp.
Nytt bad
Du river det eksisterende badet og bygger det opp på nytt med nytt sluk, membran, rør, varmekabler og sanitærutstyr.
Nå berører prosjektet flere områder hvor feil kan få store konsekvenser. Du bør være særlig opptatt av fagmessig utførelse, dokumentasjon og hvilke arbeider du faktisk har lov til å gjøre selv.
Totalrenovering
Du kjøper et eldre hus og river innvendig ned til konstruksjonen. Elektrisk anlegg og røropplegg skiftes, vegger flyttes, to bad bygges på nytt og boligen står tom i fem måneder.
Da er risikobildet betydelig annerledes enn ved vanlig oppussing. Dette er et typisk tilfelle hvor det er klokt å kontakte forsikringsselskapet før prosjektstart.
Skal du gjennomføre en større rehabilitering eller totalrenovering? Store endringer i boligen kan være et naturlig tidspunkt å kontrollere både dekning, pris og hvilke opplysninger forsikringsselskapet har registrert. Hos Forsikro kan du hente tilbud fra flere forsikringsrådgivere gjennom én forespørsel.
Sammenlign forsikringstilbud hos Forsikro
Egeninnsats – hva skjer hvis du gjør arbeidet selv?
Mye oppussing kan du gjøre selv. Du kan male, legge mange typer gulv, montere innredning og utføre en rekke andre arbeider dersom du har kunnskapen som kreves.
Men egeninnsats betyr også at du selv bærer ansvaret for kvaliteten på arbeidet.
Forsikringen bør ikke betraktes som en sikkerhetsventil for feil du gjør under oppussingen. Dersom arbeid er utført ufagmessig eller i strid med regler og sikkerhetskrav, kan det få betydning ved et senere skadeoppgjør.
For elektriske installasjoner gjelder dessuten klare begrensninger. Direktoratet for samfunnssikkerhet og beredskap opplyser at privatpersoner bare kan utføre enkelte mindre elektriske arbeider selv. Arbeid på det faste elektriske anlegget må som hovedregel utføres og dokumenteres av en registrert virksomhet. DSB advarer også om at ulovlig eller ufagmessig arbeid kan få konsekvenser for forsikringsoppgjøret dersom det senere fører til skade eller brann.
Ta derfor vare på dokumentasjon fra elektrikere, rørleggere og andre fagfolk.
Feil gjort av håndverker
Hvis håndverkeren monterer badet feil, betyr ikke det automatisk at husforsikringen betaler for å bygge badet på nytt.
Her må man skille mellom mangelen ved selve arbeidet og en eventuell følgeskade.
Tenk deg at en rørlegger monterer en løsning feil. Ett år senere oppstår en lekkasje som skader gulv og vegger.
Da kan det være flere spørsmål samtidig:
- Er den oppståtte vannskaden dekket av husforsikringen?
- Hvem er ansvarlig for den feilaktige installasjonen?
- Har du et krav mot håndverkeren?
- Er selve den mangelfulle delen dekket, eller bare følgeskaden?
Dette må vurderes konkret.
Etter håndverkertjenesteloven kan forbrukeren blant annet kreve retting, prisavslag og i bestemte tilfeller erstatning ved mangelfullt håndverkerarbeid. For arbeid på fast eiendom er den ytre reklamasjonsfristen normalt fem år, men du må også reklamere innen rimelig tid etter at du oppdager eller burde ha oppdaget mangelen.
Det er heller ikke det samme som en garanti. En garanti er en ekstra forpliktelse en leverandør eventuelt har gitt, mens reklamasjonsrett følger av loven når vilkårene er oppfylt.
Oppstår det en faktisk skade på huset, se også Hvordan melde skade.
Bad og våtrom
Badet er et av områdene hvor feil under oppussing kan få størst økonomiske konsekvenser.
En totalrehabilitering av et eksisterende bad innenfor samme bruksenhet eller branncelle er i mange tilfeller unntatt søknadsplikt. Det betyr likevel ikke at arbeidet kan utføres uten krav. Direktoratet for byggkvalitet presiserer at relevante krav i byggteknisk forskrift fortsatt gjelder. Dersom arbeidet for eksempel berører brannskiller eller innebærer andre større endringer, kan reglene være annerledes.
Vannskader illustrerer samtidig hvorfor dokumentasjon er viktig.
At en husforsikring dekker enkelte vannskader betyr ikke nødvendigvis at den betaler for selve feilen som gjorde at vannet kom ut. If opplyser eksempelvis at enkelte av deres produkter kan dekke følgeskader etter utette våtrom, mens selve utettheten ikke dekkes. Dekningen varierer mellom forsikringsselskaper og produkter.
Les vår separate guide om Hvordan unngå vannskade for tiltak knyttet til rør, lekkasjer og vannstoppsystemer.
Byggematerialer og verktøy
Under en renovering kan det stå store verdier midlertidig i huset eller på eiendommen.
Parkett, hvitevarer, kjøkkeninnredning og baderomsutstyr kan være kjøpt inn lenge før det monteres. Samtidig kan håndverkere ha kostbart verktøy på byggeplassen.
Ikke gå ut fra at alt automatisk omfattes av husforsikringen.
Dine egne løse eiendeler vil ofte høre inn under Innboforsikring, men det kan være egne begrensninger knyttet til hvor gjenstandene oppbevares, tyveri fra byggeplass og hva slags eiendeler det er.
Håndverkerens verktøy og utstyr er på sin side normalt håndverkerens ansvar å forsikre.
Ved en større renovering med byggematerialer for flere hundre tusen kroner bør du avklare med forsikringsselskapet hvordan materialene er dekket før de er fastmontert.
Bolig som står tom under oppussingen
Dette er et av punktene det er særlig viktig å avklare.
Et ubebodd hus kan ha et annet risikobilde enn en bolig du oppholder deg i hver dag. En lekkasje kan stå uoppdaget lenger, innbrudd kan bli oppdaget senere, og frostskader kan få større konsekvenser.
If opplyser uttrykkelig at kunder bør ta kontakt dersom boligen skal stå tom over lengre tid.
Skal du flytte ut mens huset totalrenoveres, bør du derfor kontakte ditt eget selskap og spørre:
Hvor lenge kan boligen stå ubebodd, og hvilke krav gjelder mens oppussingen pågår?
Ikke baser deg på en generell tidsgrense du har lest et annet sted. Slike vilkår kan variere.
Tilbygg og ombygging
Bygger du ut huset, er det enda viktigere å oppdatere forsikringen.
Et tilbygg kan øke arealet, verdien og gjenoppføringskostnaden. Samtidig kan nye rom endre opplysningene forsikringsselskapet bruker til å prise og registrere boligen.
If opplyser at selskapet skal ha beskjed ved tilbygg eller påbygg slik at økt areal blir registrert. Trygs vilkår viser på samme måte at tilbygg og påbygg må meldes til selskapet, selv om deres konkrete dekning under oppføring reguleres av egne vilkår.
Eksempel:
Du bygger på huset med 40 kvadratmeter og får nytt kjøkken, vaskerom og større stue.
Da bør ikke forsikringsavtalen fortsatt beskrive huset som om tilbygget aldri eksisterte.
Ved større ombygginger bør du også kontrollere hvilke tiltak som krever søknad eller andre offentlige godkjenninger. Det er et byggesaksrettslig spørsmål som kommer i tillegg til forsikringen.
Endret verdi etter oppussing
Oppussing kan gjøre boligen betydelig bedre enn før.
Det betyr imidlertid ikke nødvendigvis at du selv skal velge en ny «markedsverdi» som forsikringssum på husforsikringen. Norske husforsikringer kan være bygget opp på ulike måter, blant annet med fullverdi eller avtalte summer.
Det viktige er at forsikringsselskapet har riktige opplysninger om boligen.
Har du bygget ut, fått nye tilleggsbygninger eller på andre måter gjort vesentlige endringer, bør disse opplysningene oppdateres.
Samtidig kan oppussingen øke verdien av innboet. Et nytt hus fylles kanskje med dyrere møbler, elektronikk, kunst eller annet løsøre. Da er det også naturlig å kontrollere innboforsikringen.
Noen skadeforebyggende oppgraderinger kan dessuten påvirke prisen. Gjensidige trekker blant annet frem nytt elektrisk anlegg, vannstoppventil og rør-i-rør som tiltak det kan være nyttig å informere forsikringsselskapet om etter en større oppgradering.
Gjennomgang av forsikringen etter ferdigstillelse
Når håndverkerne er ute og støvet har lagt seg, bør forsikringen få en siste gjennomgang.
Kontroller at selskapet har korrekt informasjon om boligens:
- størrelse og eventuelle tilbygg
- nye garasjer, boder eller andre tilleggsbygninger
- bruk og eventuell utleie
- større tekniske oppgraderinger
Ta også vare på fakturaer, bilder, samsvarserklæringer og annen dokumentasjon på arbeidet.
Dette kan være nyttig både ved en senere skade og dersom du en dag skal selge boligen.
En større rehabilitering kan samtidig være en god anledning til å undersøke om dagens forsikringsavtale fortsatt er konkurransedyktig.
Har boligen endret seg mye etter oppussingen? Hos Forsikro kan du sende inn én forespørsel og få tilbud fra flere forsikringsrådgivere. Da kan du sammenligne pris og dekning basert på boligen slik den faktisk er i dag.
Få tilbud på forsikring via Forsikro
Sjekkliste før du starter oppussingen
Før et større oppussingsprosjekt kan du bruke denne sjekklisten:
- Vurder om forsikringsselskapet bør varsles. Kontakt selskapet ved totalrenovering, tilbygg, større ombygging eller dersom huset skal stå tomt.
- Avklar hva du kan gjøre selv. Bruk registrerte fagfolk der regelverket krever det.
- Sjekk håndverkeren. Bruk skriftlig kontrakt og spør gjerne om bedriften har ansvarsforsikring.
- Dokumenter arbeidet. Ta vare på fakturaer, bilder, samsvarserklæringer og annen dokumentasjon.
- Avklar materialer og verdier. Sjekk hvordan dyre byggematerialer som ligger lagret før montering er forsikret.
- Vær ekstra nøye med våtrom. Sørg for at arbeidet oppfyller relevante krav.
- Kontroller huset underveis. Selv om boligen er en byggeplass, må den sikres mot blant annet vann, frost, brann og tyveri.
- Oppdater forsikringen etterpå. Meld fra om nytt areal, tilbygg og andre vesentlige endringer.
Ofte stilte spørsmål om forsikring ved oppussing
Må jeg melde fra til forsikringsselskapet når jeg pusser opp?
Ikke nødvendigvis ved vanlig kosmetisk oppussing. Ved større rehabilitering, totalrenovering, tilbygg, vesentlige endringer eller dersom boligen skal stå tom over lengre tid bør du kontakte forsikringsselskapet før prosjektet starter. Reglene varierer mellom selskaper.
Dekker husforsikringen skader mens jeg pusser opp?
Husforsikringen kan fortsatt gjelde under oppussing, men hva som dekkes avhenger av skaden og vilkårene. Forsikringen er ikke en garanti mot dårlig håndverksarbeid eller alle feil som oppstår under renoveringen.
Dekker forsikringen feil håndverkeren gjør?
Ikke nødvendigvis selve feilen. Dersom håndverkeren har utført mangelfullt arbeid, kan du ha krav mot håndverkeren etter håndverkertjenesteloven. En skade som oppstår som følge av feilen må vurderes separat etter forsikringsvilkårene.
Kan jeg pusse opp badet selv?
Du kan gjøre enkelte arbeider selv, men tekniske arbeider kan være regulert. For eksempel er det klare begrensninger på hva ufaglærte kan gjøre med faste elektriske installasjoner. Ved totalrehabilitering av våtrom gjelder også relevante byggtekniske krav selv når tiltaket ikke er søknadspliktig.
Hva skjer med forsikringen hvis huset står tomt under totalrenoveringen?
Vilkårene kan endres eller stille særskilte krav når en bolig står ubebodd. Kontakt forsikringsselskapet før du flytter ut for en lengre renoveringsperiode og avklar hva som gjelder.
Må jeg endre husforsikringen etter et tilbygg?
Du bør gi forsikringsselskapet beskjed dersom boligens areal eller andre sentrale opplysninger endres. Det sikrer at avtalen bygger på korrekte opplysninger om huset.
Bør jeg sammenligne forsikring etter totalrenovering?
Det kan være fornuftig. Etter en omfattende renovering kan boligens størrelse, tekniske standard, tilleggsbygninger og forsikringsbehov ha endret seg. Da kan du kontrollere dagens avtale og sammenligne pris og dekning hos flere selskaper.
La forsikringsselskapene kjempe om deg
Fyll ut ett enkelt skjema så vil du få flere tilbud på dine forsikringer.